Das Wichtigste in Kürze
 Das Wichtigste in Kürze
- Die Belegerfassung ist geloest, die Zuordnung zum richtigen Konto ist es nicht
- Der grösste Praxisfund: private und geschäftliche Rechnungen trennen sich nicht von selbst
- Die Prüfpflicht bleibt beim Menschen, unabhängig davon, wie gut die Erkennung ist
- Berufsgeheimnis und Mandantentrennung entscheiden über die Werkzeugwahl, nicht die Erkennungsrate
Vor einem Jahr haben wir die ersten Treuhandprojekte mit automatischer Belegverarbeitung aufgesetzt. Seitdem ist einiges gelaufen, und der Zwischenstand sieht anders aus, als wir am Anfang erwartet hätten. Nicht schlechter, aber an anderen Stellen schwierig.
Gelöst: das Auslesen
Der Teil, über den am meisten geredet wurde, ist heute der unproblematischste. Betrag, Datum, Lieferant, Mehrwertsteuersatz und Rechnungsnummer werden bei ordentlich eingereichten Belegen verlässlich erkannt, auch bei Fotos und schräg eingescannten Seiten.
Das Abtippen ist damit tatsächlich weg. Wer den Nutzen eines solchen Projekts an dieser Stelle misst, bekommt sofort ein gutes Ergebnis. Nur ist das leider nicht die Stelle, an der die Arbeit steckt.
Nicht gelöst: die Zuordnung
Ein Beleg über vierhundert Franken von einem Elektronikhändler kann Büromaterial sein, geringwertiges Anlagevermögen oder Privatbezug. Der Beleg selbst enthält die Antwort nicht. Sie ergibt sich aus dem Kontext des Mandats, aus der bisherigen Praxis und manchmal aus einer Rückfrage.
Genau hier liegt die verbleibende Arbeit. Gute Systeme erkennen das und markieren ihre Unsicherheit, statt eine Zuordnung zu erfinden. Ein Vorschlag mit dem Hinweis, dass die Zuordnung unsicher ist, ist deutlich wertvoller als ein selbstbewusster falscher Buchungssatz.
Der Fund, der uns am meisten gekostet hat
Auf einem geschäftlichen Postfach liegen auch private Rechnungen. Das klingt offensichtlich, war es für unsere erste Erkennung aber nicht. Sie nahm stillschweigend an, dass jeder eingehende Beleg zum Unternehmen gehört, und hat entsprechend zuverlässig Falsches vorgeschlagen.
Die Prüfpflicht bleibt, wo sie war
Unabhängig davon, wie gut die Erkennung wird: Die Verantwortung für die Buchführung lässt sich nicht an ein Werkzeug abtreten. Das ist keine juristische Spitzfindigkeit, sondern hat praktische Folgen für den Aufbau.
Ein automatischer Vorschlag ist ein Vorschlag. Die Freigabe durch einen Menschen ist Teil des Prozesses, nicht ein optionaler Komfort, den man bei hoher Auslastung weglassen kann. Wer die Freigabe zur Formsache macht, hat die Kontrolle abgegeben, ohne die Haftung loszuwerden.
Berufsgeheimnis schlägt Erkennungsrate
Treuhänderinnen und Treuhänder arbeiten mit Daten, die besonders geschützt sind. Das engt die Werkzeugwahl ein, und zwar vor jeder Diskussion über Genauigkeit. Zwei Fragen gehören zuerst geklärt: Wohin fliessen die Daten, und ist die Trennung zwischen Mandaten technisch durchgesetzt oder nur organisatorisch vereinbart.
Eine organisatorische Trennung bedeutet, dass jemand daran denken muss. Eine technische bedeutet, dass ein Zugriff über Mandatsgrenzen hinweg gar nicht möglich ist. Nur das zweite hält einer Prüfung stand.
Was wir heute anders aufsetzen
Wir beginnen inzwischen nicht mehr mit der Erkennung, sondern mit den Ausnahmen. Welche Belege dürfen nie automatisch durchlaufen, welche Mandate sind besonders heikel, welche Betragsgrenze erzwingt eine Freigabe. Diese Liste steht vor dem ersten Beleg.
Das klingt nach einer Bremse, beschleunigt aber die Einführung, weil die unangenehmen Fragen dann geklärt sind, wenn sie ruhig besprochen werden können, und nicht mitten im Abschluss.
Fazit von Marcel
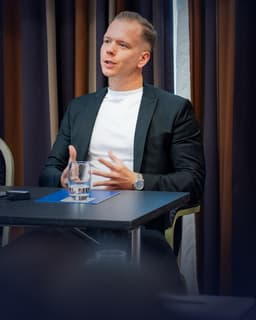
Der Fund, der mich im letzten Jahr am meisten gekostet hat, klingt banal: Auf einem geschäftlichen Postfach landen auch private Rechnungen. Unsere erste Erkennung nahm stillschweigend an, dass jeder Beleg zur Firma gehört, und hat damit sauber und zuverlässig Falsches gebucht. Die Lösung war kein besseres Modell, sondern ein zweites, unabhängiges Urteil und die Regel, im Zweifel nicht zu buchen. Das ist der Kern meiner Erfahrung aus diesem Jahr: Die Technik ist selten das Problem, die stillschweigenden Annahmen sind es.
Marcel Kaschner · Founder & Managing Director, ZAVION
Häufige Fragen
Wie zuverlässig ist die automatische Belegerfassung inzwischen?
Beim Auslesen der Daten sehr zuverlässig. Betrag, Datum, Lieferant und Mehrwertsteuer werden bei sauberen Belegen praktisch fehlerfrei erkannt. Deutlich schwieriger bleibt die Zuordnung: Welches Aufwandskonto, welche Kostenstelle, welcher Mandant. Diese Entscheidung hängt am Kontext und nicht am Beleg.
Wer haftet, wenn die Buchung falsch ist?
Das Treuhandunternehmen. Die Verantwortung für die Buchführung lässt sich nicht an ein Werkzeug abtreten, und die Prüfpflicht bleibt bestehen. Ein automatischer Vorschlag ist deshalb ein Vorschlag, kein Buchungssatz, und die Freigabe durch einen Menschen ist kein optionaler Komfort.
Was ist der häufigste Praxisfehler?
Die stillschweigende Annahme, dass alles auf einem Geschäftspostfach geschäftlich ist. Auf fast jedem Postfach liegen auch private Rechnungen. Wer das nicht prüft, bucht zuverlässig Privates in die Firma, und das fällt oft erst beim Abschluss auf.
Was bedeutet das Berufsgeheimnis für die Werkzeugwahl?
Es engt sie ein. Mandantendaten dürfen nicht unkontrolliert an Anbieter ausserhalb der Schweiz oder der EU fliessen, und die Trennung zwischen Mandaten muss technisch durchgesetzt sein, nicht nur organisatorisch. Bevor über Erkennungsraten gesprochen wird, gehören diese beiden Punkte geklärt.